La inteligencia artificial ya no es un laboratorio: es una industria con cadena de suministro. Y como toda industria, depende de cosas que se fabrican en muy pocos sitios del mundo. En 2026, el mapa de esa dependencia pasa por una lista corta: Taiwán para los chips, Países Bajos para las máquinas que los fabrican, Corea del Sur para la memoria de alto ancho de banda y China para el refinado de tierras raras. España aparece en ese mapa en un lugar discreto pero estratégico: energía y ubicación.
Qué se fabrica donde
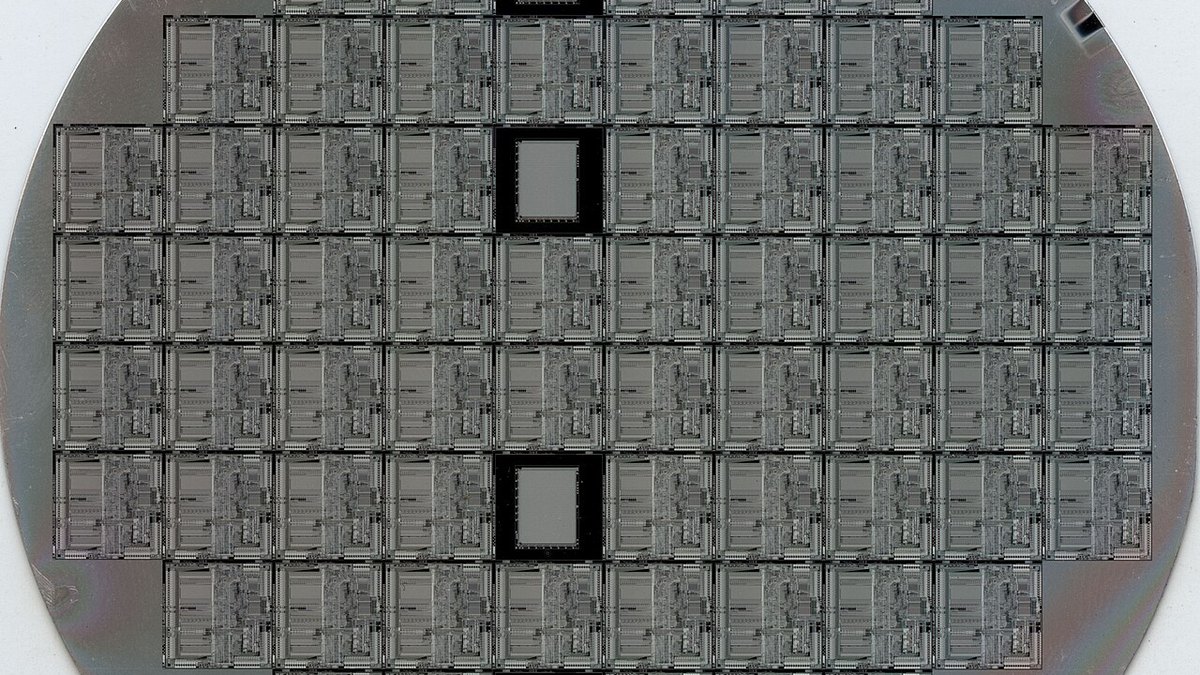
El dato más citado del sector es que Taiwan Semiconductor Manufacturing Company (TSMC) produce más del 90% de los chips de proceso avanzado del mundo. Sus fábricas de Arizona, anunciadas en 2020, ya producen en volumen, pero siguen dependiendo de la matriz taiwanesa para el nodo más avanzado. La segunda pieza es ASML, la empresa neerlandesa que fabrica las máquinas de litografía ultravioleta extrema (EUV), sin las cuales no hay chips de 3 nanómetros: su producción anual se mide en decenas de unidades, no en miles.

La tercera pieza es la memoria HBM, que fabrican SK Hynix y Samsung, ambas surcoreanas, y que es imprescindible para entrenar modelos de gran tamaño. La cuarta son los materiales: China refina en torno al 60% de las tierras raras del mundo y ha demostrado que puede usar ese control como herramienta política, con restricciones a la exportación de galio y germanio en 2023 y de imanes en 2025.
La posición europea
Europa reaccionó tarde y con presupuesto limitado. La Ley de Chips de la UE, aprobada en 2023, movilizó 43.000 millones de euros públicos y privados con el objetivo de duplicar la cuota europea de fabricación al 20% en 2030. A mitad de camino, esa cuota está en torno al 10%. Los proyectos que avanzan son los de nodos maduros: Bosch en Dresde, Infineon en Villach, STMicroelectronics en Crolles y Catania.
España ha captado una parte menor pero real: el centro de diseño de Cisco en Barcelona, la planta de imanes de Stellantis y la anunciada fábrica de semiconductores de potencia en Zaragoza, impulsada por el Perte Chip con 12.000 millones de euros. No son fábricas de chips avanzados, pero sí de los componentes que necesita la transición energética: inversores, convertidores de potencia, sensores.
Lo que el Perte Chip no resuelve
El Perte Chip ha financiado proyectos, pero no ha creado una cadena completa. El cuello de botella español está en dos puntos: la falta de ingenieros especializados en diseño de circuitos —se estiman en unos 3.000 los profesionales cualificados en España, frente a más de 70.000 en Alemania— y la dependencia de equipos importados, incluso en las plantas de nodo maduro.
Hay además un problema estructural de escala. Una fábrica de semiconductores moderna requiere inversiones de 3.000 a 20.000 millones de euros y un suministro eléctrico estable de decenas de megavatios. España tiene la energía y el suelo; lo que no tiene, por ahora, es un ecosistema de proveedores que justifique la inversión en una fábrica grande.
El camino realista
Los expertos del sector coinciden en una estrategia menos glamurosa y más viable: especializarse en los segmentos donde Europa ya es fuerte. Automoción, industria aeroespacial, energía y equipamiento médico consumen semiconductores de potencia y sensores analógicos que no necesitan el nodo de 3 nanómetros. Ahí la ventaja competitiva se mide en fiabilidad, no en miniaturización.
El horizonte 2030 no va a producir una industria europea de chips autosuficiente. Pero sí puede producir una Europa que no dependa de un único proveedor para los componentes críticos de su industria. Esa es la diferencia entre un objetivo político y una estrategia industrial. Y esa distancia explica por qué la carrera de los semiconductores, más que una competición por la tecnología, es una negociación sobre quién controla el cuello de la botella.
También te puede interesar: Qué hace de verdad un modelo de lenguaje.