Coruña, Vigo, Ferrol, Santiago. Cuatro ciudades, cuatro economías y una pregunta común: ¿qué queda del tejido industrial que las hizo crecer? La respuesta corta es que queda más de lo que parece, pero con otra forma. La respuesta larga exige mirar número a número.
El peso que aún tiene
La industria representa en torno al 16% del PIB gallego, dos puntos por encima de la media española, según los últimos datos del IGE. Ese porcentaje esconde una concentración fuerte: el sector de la automoción, con Stellantis Vigo como epicentro, agrupa a más de 200 empresas auxiliares y da empleo directo e indirecto a unas 22.000 personas. Solo la planta de Balaídos produce más de 400.000 vehículos al año, en una comunidad de 2,7 millones de habitantes.

El segundo pilar es el naval. Ferrol y Vigo mantienen astilleros con carga de trabajo para los próximos años, impulsados por la transición hacia el gas licuado y el mantenimiento de parques eólicos marinos. El tercero es la transformación de la piedra y la madera, con clusters exportadores en Pontevedra y Lugo que han sabido vender calidad frente a precio.
El problema de la dependencia
La automoción gallega tiene una vulnerabilidad conocida: depende de un fabricante y de las decisiones que se toman en París. Cuando Stellantis anunció en 2024 la asignación de nuevos modelos eléctricos a Vigo, el alivio fue evidente. Cuando una plataforma se retrasa o se reasigna a otra planta europea, el efecto dominó sobre los proveedores es inmediato.
Esa dependencia ha enseñado algo útil a los proveedores: diversificar. Varias empresas auxiliares gallegas han pasado de fabricar solo para automoción a producir componentes para eólica, aeronáutica y ferrocarril. Es una reconversión silenciosa que aparece poco en los titulares, pero que ha permitido mantener empleo cuando el sector del automóvil se contrajo.
La energía como ventaja
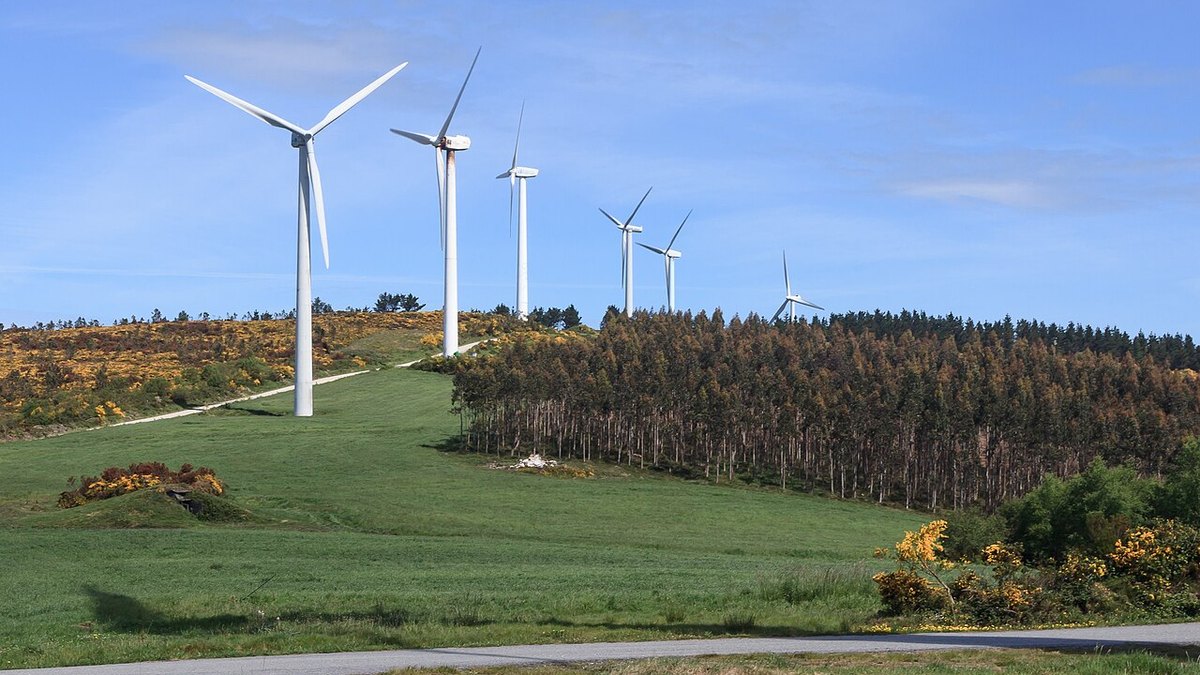
Galicia produce más electricidad de la que consume. La eólica aporta en torno al 30% de la generación autonómica y los proyectos de hidrógeno verde en As Pontes y Meirama apuntan a convertir esa abundancia en un argumento industrial: energía competitiva para procesos que consumen mucho, como el acero, el aluminio o la química.
El obstáculo es la red. Conectar nuevos parques y nuevas industrias exige capacidad de evacuación, y los plazos de acceso a la red se han convertido en un cuello de botella de años. Varios proyectos industriales anunciados en Galicia han visto retrasada su puesta en marcha no por falta de inversión, sino por falta de punto de conexión.
El empleo que no llega
La industria gallega tiene un problema de relevo generacional tan serio como el del campo. La media de edad en el sector metalúrgico supera los 45 años, y las empresas declaran dificultades para cubrir puestos técnicos cualificados: soldadores, torneros, especialistas en mantenimiento. La paradoja es que convive con un desempleo juvenil del 20%.
La explicación está en la formación. La FP industrial ha perdido alumnos durante dos décadas y la recuperación es lenta. Varias empresas han empezado a financiar programas propios de formación en colaboración con los centros, un modelo que funciona pero que no escala sin una política pública más decidida.
Qué se juega Galicia
El horizonte 2030 trae dos decisiones estratégicas: cómo se electrifica la automoción y qué papel juega Galicia en la nueva industria de componentes. Si las plantas auxiliares consiguen adaptarse a los componentes del vehículo eléctrico —baterías, motores, electrónica de potencia—, el tejido se mantiene. Si no, la reconversión será la de siempre: perder empleo industrial y sustituirlo por servicios de menor valor añadido.
La ventaja gallega no es el coste laboral ni las ayudas públicas: es la combinación de energía barata, puertos de aguas profundas, una red de proveedores consolidada y una cultura industrial que ha sobrevivido a tres crisis. Esa combinación sigue siendo valiosa, pero no es infinita.
También te puede interesar: Autónomos en España: el trabajo independiente.